


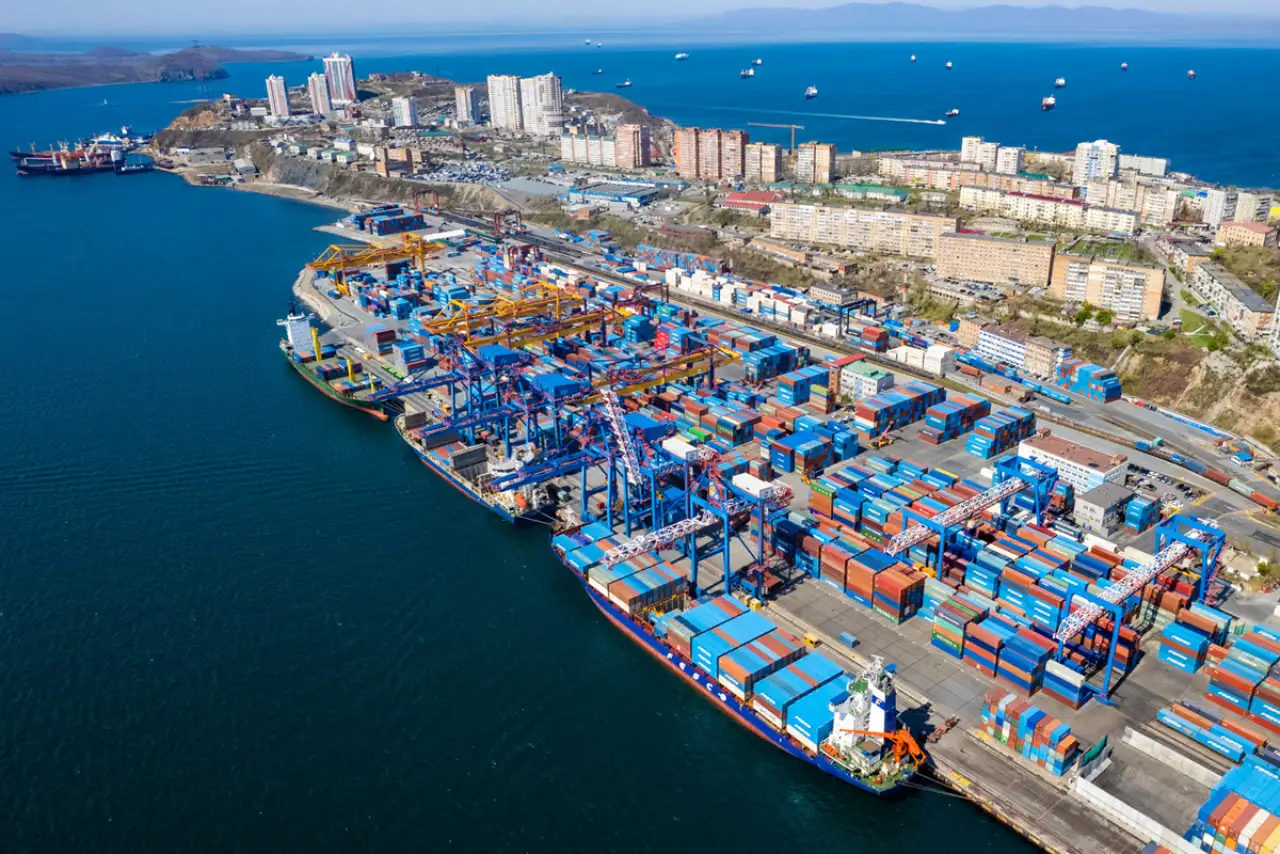
Для резидентов свободного порта Владивосток появился единый порядок расчета созданной ими добавленной стоимости. Министерство по развитию Дальнего Востока и Арктики утвердило специальную методику, которая определяет, какие показатели бизнеса должны войти в расчет и откуда будут брать исходные данные.
Речь идет о приказе Минвостокразвития России от 29 июля 2026 года № 104. Документ зарегистрирован Минюстом 17 сентября 2026 года под № 88308. Методика распространяется на резидентов свободного порта Владивосток на территориях муниципальных образований, которые относятся к этому режиму в соответствии с Федеральным законом № 212-ФЗ.
Главная задача документа — установить понятный способ определения того, какую добавленную стоимость фактически создают резиденты. Это один из показателей, позволяющих оценивать экономический результат работы свободного порта.
Сам свободный порт Владивосток — это особый режим ведения бизнеса на территориях Дальнего Востока и Арктики. Резидентам доступны налоговые и другие преференции, поэтому государству важно иметь сопоставимый показатель реального экономического эффекта от работающих там предприятий.
Методика вводит общую формулу: размер созданной добавленной стоимости складывается из двух частей — ДС1 и ДС2.
Первая часть расчета строится прежде всего на налоговых данных. Для резидентов, представляющих декларации по НДС, учитывается разница между стоимостью реализованных товаров, работ, услуг и имущественных прав и стоимостью того, что было приобретено для их производства или создания.
Причем документ учитывает разные ставки НДС. Для расчетных периодов 2016–2018 годов применяется коэффициент 0,18, для 2019–2025 годов — 0,20, а начиная с 2026 года — 0,22.
При определении приобретенных товаров и услуг принимаются во внимание суммы НДС, предъявленные резиденту, налог, уплаченный при ввозе товаров, а также документально подтвержденные операции с нулевой ставкой.
Для резидентов, которые не признаются плательщиками НДС либо применяют предусмотренные Налоговым кодексом специальные ставки, предусмотрена вторая часть методики.
Здесь добавленная стоимость определяется через экономические показатели самого предприятия. Из выручки от реализации продукции, работ и услуг вычитаются расходы, связанные с их производством и реализацией. При этом в расчет добавляются расходы на оплату труда, начисленная амортизация и расходы, связанные с отчислениями в государственные внебюджетные фонды.
Важно и то, что показатели берутся с момента получения компанией статуса резидента. Расчет будет выполнять управляющая компания свободного порта, используя налоговые декларации и сведения, полученные от самих резидентов.
Поэтому приказ № 104 не вводит для населения новый налог и не устанавливает дополнительный платеж для бизнеса. Его смысл в другом: государство закрепляет единую систему, позволяющую оценивать, какой экономический результат создают предприятия, работающие в льготном режиме свободного порта Владивосток.


У новости пока нет комментариев, станьте первыми кто оставит свой комментарий