


На 5 октября экономика России входит в новую неделю при высокой ключевой ставке, сохраняющемся инфляционном давлении и дорогой нефти. Поскольку 5 октября приходится на понедельник, официальные курсы Банка России, действующие в этот день, соответствуют значениям, установленным на 3 октября: доллар — 83,4839 рубля, евро — 94,3201 рубля, китайский юань — 12,4328 рубля.
Учетные цены Банка России на драгоценные металлы составляют 11 143,31 рубля за грамм золота, 163,51 рубля за грамм серебра и 4 636,32 рубля за грамм платины. Эти цены также являются последними официальными значениями перед началом торговой недели.
Российский фондовый рынок завершил основную сессию 2 октября сниженным относительно уровней начала года: индекс МосБиржи остановился на 2277,21 пункта, индекс РТС — на 859,29 пункта.
Ключевая ставка Банка России остается на уровне 14% годовых. На заседании 11 сентября регулятор сохранил ее без изменений, указав на заметное усиление текущего ценового давления. Следующее решение запланировано на 23 октября.
Последняя полная оценка годовой инфляции — 6,3% в августе. С начала года потребительские цены выросли на 4,67%. Дополнительным сигналом риска стало повышение инфляционных ожиданий населения: в сентябре ожидаемый рост цен на ближайшие 12 месяцев увеличился с 13,7% до 14,2%.
Пока это ограничивает пространство для быстрого снижения ставки. Сам Банк России отмечает, что летом устойчивое инфляционное давление ускорилось примерно до 5–6% в пересчете на год, в том числе из-за роста стоимости топлива и переноса повышенных издержек компаний в конечные цены.
Цены производителей также показывают давление на себестоимость. В августе индекс цен производителей промышленных товаров вырос на 0,9% к июлю, на 6,5% к августу 2025 года и на 7,9% с декабря. Особенно заметным остается рост в добывающем секторе.
Кредитование продолжает расти даже при высокой стоимости денег. Розничный кредитный портфель банков на 1 сентября достиг 39,1 трлн рублей и увеличился за август на 0,5%. Ипотечный портфель банков составил 22,7 трлн рублей, а совокупная ипотечная задолженность населения с учетом секьюритизации — 24,8 трлн рублей.
Корпоративное кредитование в августе также осталось активным: требования банков к компаниям выросли примерно на 1,3% за месяц, причем основную часть прироста обеспечили рублевые кредиты. Такая динамика важна для денежно-кредитной политики: устойчивый рост кредита способен поддерживать спрос даже при ставке 14%.
Доходы населения продолжают увеличиваться, но темпы реального роста замедлились. Средняя начисленная зарплата в июле составила 109 524 рубля, на 9,5% больше год к году. Реальная заработная плата выросла на 3,3%, а за январь–июль — на 6%.
Внешний долг России на 1 июля составлял 309 млрд долларов, или около 11% ВВП за последние 12 месяцев. За второй квартал он увеличился на 10,7 млрд долларов главным образом вследствие роста обязательств банков и других секторов экономики.
Международные резервы России на 25 сентября составляли 742,7 млрд долларов. Для сравнения, на начало сентября их объем оценивался в 769,0 млрд долларов. Значительные колебания резервов во многом связаны с переоценкой золота и валютных активов.
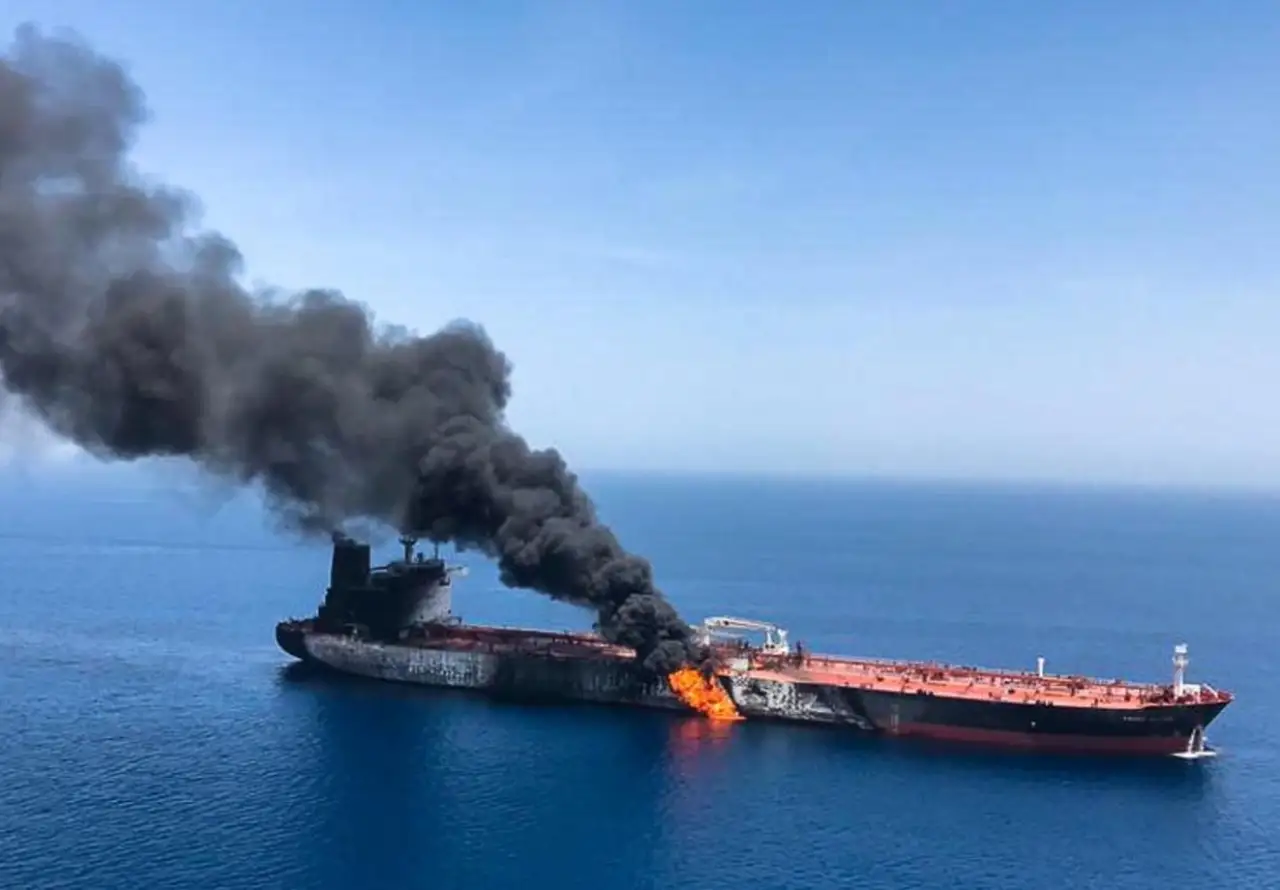
Нефть остается одним из главных внешних факторов для российского экспорта и рубля. Утром 5 октября Brent торговалась примерно у 102 долларов за баррель. На рынок одновременно действуют противоположные факторы: риски перебоев поставок с Ближнего Востока поддерживают цену, тогда как восстановление экспорта из региона и высвобождение части стратегических запасов крупнейшими экономиками сдерживают рост.
ОПЕК+ 4 октября решила сохранить производственные ориентиры на ноябрь без изменений. Для России это означает отсутствие нового согласованного увеличения предложения со стороны альянса в ближайший месяц.
Общая картина остается неоднозначной. Высокая цена нефти и значительные международные резервы поддерживают внешнюю устойчивость, реальные зарплаты остаются выше прошлогоднего уровня, а кредитование продолжает расти. Одновременно инфляция заметно выше цели Банка России, инфляционные ожидания снова повысились, а промышленность в августе была на 0,6% ниже уровня годичной давности.
В ближайшие недели внимание будет сосредоточено на новой статистике. Банк России 7 октября должен обновить ряд данных по резервам и кредитованию, 14–16 октября ожидаются материалы по инфляции, а 23 октября состоится заседание по ключевой ставке с обновлением среднесрочного прогноза. Именно динамика цен, кредита и внутреннего спроса определит, сможет ли регулятор продолжить снижение ставки или сохранит ее на нынешнем уровне.


У новости пока нет комментариев, станьте первыми кто оставит свой комментарий