


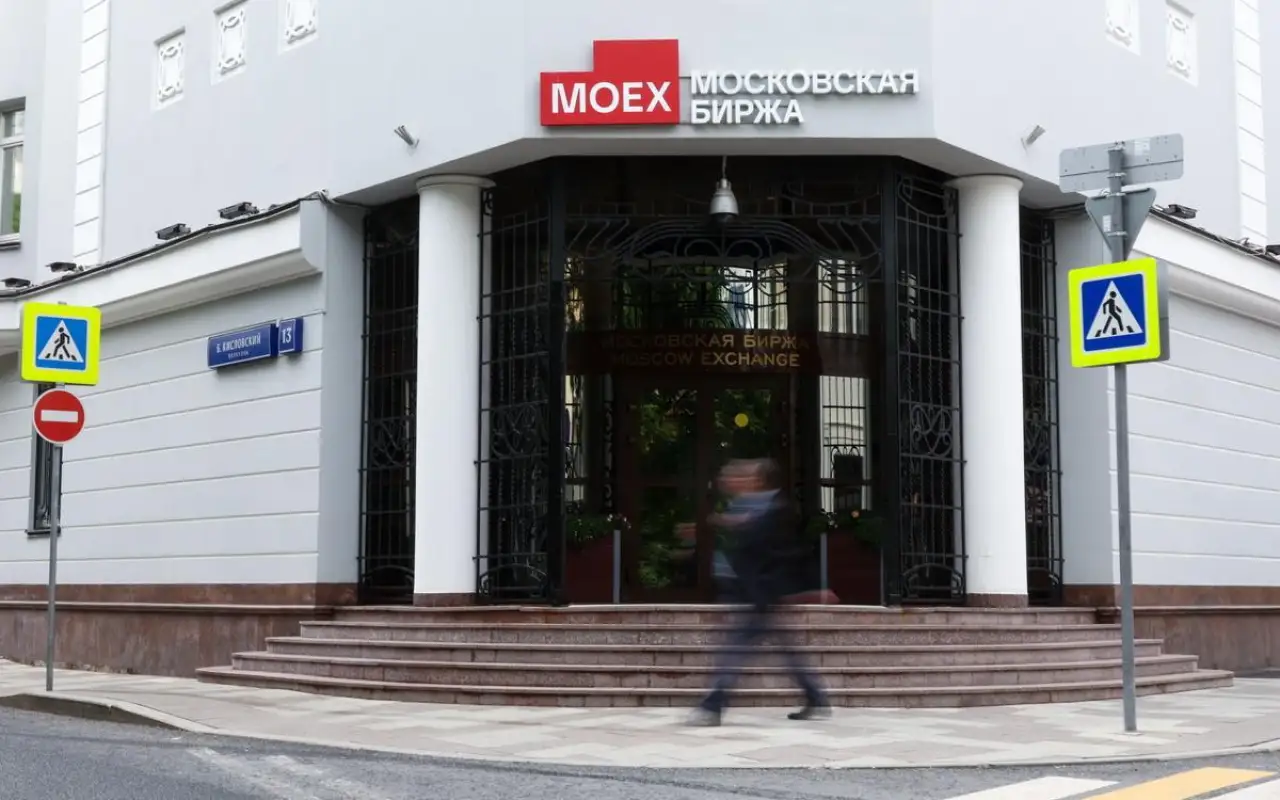
Московская биржа 29 сентября начала торги новым расчетным фьючерсом на Индекс ключевой ставки Банка России. На первый взгляд инструмент выглядит специализированным продуктом для профессиональных участников рынка, однако его появление отражает значительно более широкий процесс. Теперь ожидания относительно будущих решений Центробанка получили отдельный биржевой инструмент, через который инвесторы и компании смогут управлять процентным риском.
Базовым активом нового контракта является Индекс ключевой ставки с кодом KEYRATE, расчет которого Мосбиржа начала 24 августа 2026 года. Сам индекс формируется на основании действующей ключевой ставки Банка России и публикуется каждый рабочий день. Фьючерс получил короткий код KK, котируется в пунктах, а его экспирация происходит в 19:00 по московскому времени в плановые даты заседаний ЦБ по ключевой ставке. Одновременно биржа допускает к торгам два ближайших по сроку исполнения контракта.
Принцип инструмента можно объяснить проще. Участники рынка постоянно пытаются понять, какой будет ставка через несколько месяцев. До появления нового фьючерса такие ожидания приходилось выражать через облигации, инструменты денежного рынка или косвенные стратегии. Теперь появилась возможность заключать сделку непосредственно вокруг ожиданий будущего уровня ставки.
При этом фьючерс является расчетным. Это означает, что при его исполнении участники не получают какой-либо физический актив. Финансовый результат определяется изменением стоимости контракта.
Запуск происходит в период, когда дальнейшая траектория денежно-кредитной политики стала одним из ключевых вопросов российского финансового рынка. 11 сентября Банк России сохранил ключевую ставку на уровне 14 процентов годовых. Это стало паузой после продолжительного периода смягчения политики. На предыдущих этапах ставка снизилась с 21 процента, который действовал в 2025 году, до нынешнего уровня.
Центробанк объяснил сентябрьское решение ускорением текущего роста цен в июле и августе, повышенной кредитной активностью и сохраняющимися высокими инфляционными ожиданиями. Отдельным фактором стала ситуация на топливном рынке. Регулятору необходимо получить дополнительные данные, прежде чем принимать решение о дальнейшей траектории ставки.
Именно такая неопределенность создает естественный спрос на срочный инструмент. До конца 2026 года запланированы еще два заседания по ставке: 23 октября и 18 декабря. Каждое из них способно изменить стоимость кредитов, облигаций, депозитов и других финансовых инструментов.
Для компаний ключевая ставка является не абстрактным экономическим показателем. От нее косвенно зависит стоимость банковского финансирования и обслуживания долга.
Представим предприятие, которое рассчитывает через несколько месяцев привлечь крупный кредит и опасается, что процентные условия ухудшатся. С помощью производного инструмента компания теоретически может построить позицию, которая частично компенсирует негативное изменение процентной среды.
Обратная ситуация актуальна для участников, чувствительных к снижению ставок. Именно это называется хеджированием процентного риска: одна операция используется для уменьшения возможных потерь по другой части финансовой деятельности.
Московская биржа прямо указывает, что новый контракт предназначен в том числе для финансовых компаний и их корпоративных клиентов. Частным инвесторам он дает возможность реализовывать стратегии, основанные на ожиданиях решений Банка России.
У нового инструмента есть еще одна функция. Если контракт получит достаточную ликвидность, его цена сможет стать дополнительным индикатором коллективных ожиданий рынка.
Например, перед декабрьским заседанием экономисты могут публиковать разные прогнозы, тогда как участники фьючерсного рынка фактически подкрепляют собственные ожидания деньгами. В результате котировки способны показать, как меняется отношение инвесторов к вероятности дальнейшего снижения или сохранения ставки.
Однако воспринимать цену фьючерса как гарантированный прогноз нельзя. Рынок реагирует на инфляцию, бюджетные решения, курс рубля, кредитную активность и новые заявления регулятора. Ожидания способны быстро меняться.
Для массовой аудитории новый фьючерс интересен прежде всего как еще один индикатор ожиданий по кредитам и депозитам. Ключевая ставка влияет на стоимость денег в экономике: вслед за изменениями политики ЦБ банки постепенно пересматривают условия вкладов, ипотеки, потребительских и корпоративных кредитов.
При высокой ставке заемные средства обычно остаются дорогими, одновременно поддерживается повышенная доходность сбережений. При снижении ставки этот баланс постепенно меняется. Поэтому интерес к прогнозу ЦБ выходит далеко за пределы профессионального фондового рынка.
Главный вопрос после запуска заключается в ликвидности контракта. Финансовый инструмент становится действительно полезным только тогда, когда в нем появляется достаточное количество покупателей и продавцов, позволяющее совершать сделки без значительного отклонения цены.
Если фьючерс на KEYRATE привлечет банки, управляющие компании, крупный бизнес и активных частных инвесторов, российский рынок получит новый публичный ориентир ожиданий относительно денежно-кредитной политики. Сейчас на срочном рынке Мосбиржи уже обращается более 200 фьючерсных контрактов и опционов на них, а новый продукт расширяет именно сегмент процентных инструментов.
Поэтому значение запуска выходит за рамки появления еще одного тикера. Мосбиржа фактически создает механизм, позволяющий рынку ежедневно оценивать будущие решения ЦБ и превращать ожидания по ключевой ставке в торгуемый финансовый риск. Первые месяцы покажут, станет ли KEYRATE рабочим инструментом для широкого круга участников или останется преимущественно нишевым контрактом профессионального рынка.


У новости пока нет комментариев, станьте первыми кто оставит свой комментарий