


К утру 28 сентября последними действующими официальными курсами Банка России остаются значения, установленные на 26 сентября: доллар США — 84,3414 рубля, евро — 95,8709 рубля, китайский юань — 12,5355 рубля. На предыдущую дату они составляли соответственно 84,9057, 96,8859 и 12,6500 рубля, то есть на последнем официальном пересчете рубль укрепился сразу к трем основным валютам.
Учетные цены Банка России на драгоценные металлы на 26 сентября также снизились: золото — 11 568,93 рубля за грамм, серебро — 172,41 рубля, платина — 4 755,13 рубля. Днем ранее золото оценивалось в 11 695,60 рубля, серебро — в 177,94 рубля, платина — в 4 826,52 рубля за грамм.
На мировом сырьевом рынке нефть остается дорогой и волатильной. Фьючерсы Brent 28 сентября в 00:36 GMT торговались по §105,64 за баррель, прибавляя 1,27%. В пятницу Brent завершила торги на §104,32. Reuters связывал новый рост с сохраняющимися рисками для поставок с Ближнего Востока и неопределенностью вокруг американо-иранских переговоров.
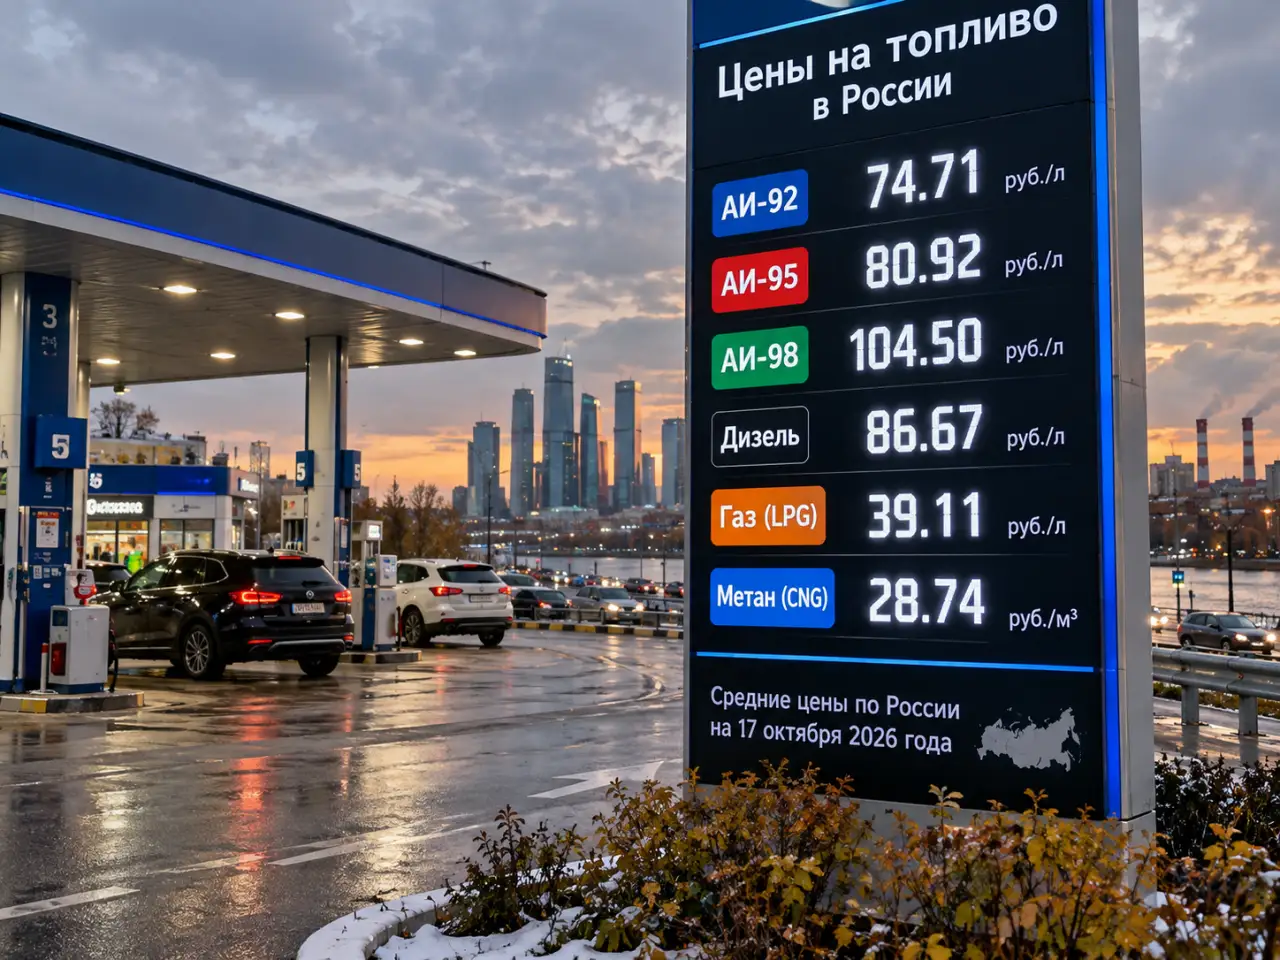
Инфляционная картина остается неоднородной. По данным Росстата, с 15 по 21 сентября потребительские цены выросли на 0,06%, с начала сентября — на 0,13%, с начала года — на 4,81%. При этом плодоовощная продукция за неделю подешевела в среднем на 1,6%, яйца подорожали на 2,4%, бензин — на 0,1%. Последняя полная годовая оценка инфляции за август составляет 6,3%.
Одновременно производственная инфляция остается заметной: индекс цен производителей промышленных товаров в августе вырос на 0,9% к июлю, на 6,5% к августу 2025 года и на 7,9% с декабря. Особенно выраженным месячный рост был в добыче полезных ископаемых — 1,9%. Это указывает на сохраняющееся ценовое давление еще до стадии розничной продажи.
Банк России 11 сентября сохранил ключевую ставку на уровне 14,00%. Регулятор отметил усиление текущего роста цен и оценивал показатели устойчивой инфляции преимущественно в диапазоне 5–6% в пересчете на год. Следующее заседание по ставке назначено на 23 октября.
Кредитование продолжает расти, но темпы различаются по сегментам. На 1 сентября корпоративный кредитный портфель банков достиг 105,2 трлн рублей, увеличившись за август на 1,4%, а за год — на 13,2%. Основной месячный прирост обеспечили рублевые кредиты компаниям.
В рознице задолженность по необеспеченным потребительским кредитам составила 13,0 трлн рублей, увеличившись за месяц на 1,7% и за год на 3,9%. Банк России связывает августовское ускорение в том числе с сезонными расходами перед учебным годом и отпусками. Ипотечный портфель достиг 24,8 трлн рублей: плюс 0,5% за месяц и 10,2% за год.
Реальные заработные платы в июне выросли на 3,4% к июню 2025 года, а за первое полугодие — на 6,5%. Средняя номинальная зарплата за январь–июнь составила 109 256 рублей и увеличилась на 12,7%. Федеральная база Росстата с данными по номинальной и реальной зарплате была обновлена 2 сентября.
Международные резервы России на 18 сентября составляли §748,2 млрд против §758,2 млрд неделей ранее. Банк России публикует общий недельный объем без разбивки, позволяющей достоверно связать это снижение с одной конкретной причиной.
Внешний долг России на 1 июля оценивался Банком России в §313,3 млрд — на §6,5 млрд, или 2,1%, больше уровня начала года. Регулятор объяснял рост прежде всего увеличением обязательств прочих секторов и банков.
Последние данные показывают сочетание слабой динамики выпуска с сохраняющимся ростом доходов и кредита. ВВП во втором квартале увеличился на 1,3% год к году, а за первое полугодие — на 0,6%. Промышленное производство за январь–август осталось на уровне прошлого года, причем в августе выпуск снизился на 0,6% год к году.
Таким образом, к концу сентября российская экономика сохраняет рост в отдельных сегментах, однако его темп неоднороден: корпоративное кредитование расширяется двузначными годовыми темпами, реальные зарплаты растут, тогда как промышленность практически не прибавляет. Одновременно инфляция остается выше цели Банка России, а дорогая нефть поддерживает внешний ценовой фон. Такое сочетание объясняет осторожную позицию регулятора по дальнейшему снижению ставки.
Следующий важный блок статистики появится уже 30 сентября: Росстат должен опубликовать оценку инфляции за 22–28 сентября и ряд данных о деловой активности и финансовых результатах организаций, а Банк России — обновленную статистику внешнего долга. 1 октября ожидается очередная недельная оценка международных резервов. Именно эти публикации уточнят картину, с которой экономика России входит в четвертый квартал 2026 года.


У новости пока нет комментариев, станьте первыми кто оставит свой комментарий